Domain vorzeigebeispiel.de kaufen?
Wir ziehen mit dem Projekt
vorzeigebeispiel.de um.
Sind Sie am Kauf der Domain
vorzeigebeispiel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vorzeigebeispiel.de kaufen?
Was ist Eigenkapital?
Eigenkapital ist der Teil des Kapitals eines Unternehmens, der den Eigentümern gehört. Es setzt sich aus den Einlagen der Eigentümer und den erwirtschafteten Gewinnen zusammen. Eigenkapital dient als finanzielle Rücklage und haftet im Falle einer Insolvenz des Unternehmens. Es stellt eine wichtige Kennzahl für die finanzielle Stabilität und Bonität eines Unternehmens dar und beeinflusst die Kreditwürdigkeit und die Möglichkeiten zur Fremdfinanzierung. Ein höheres Eigenkapital ermöglicht es einem Unternehmen, Risiken besser abzufedern und langfristig zu wachsen. **
Wann Eigenkapital zahlen?
Eigenkapital wird in der Regel bei der Gründung eines Unternehmens oder bei einer Unternehmenserweiterung benötigt, um die finanzielle Basis zu stärken. Es kann auch erforderlich sein, Eigenkapital zu zahlen, um Kredite von Banken oder Investoren zu erhalten. Unternehmen können auch Eigenkapital zahlen, um ihre Bilanz zu verbessern und ihre finanzielle Stabilität zu erhöhen. In einigen Fällen kann Eigenkapital auch verwendet werden, um eine Unternehmenskrise zu bewältigen oder um eine Restrukturierung durchzuführen. Letztendlich hängt die Notwendigkeit, Eigenkapital zu zahlen, von den individuellen finanziellen Bedürfnissen und Zielen eines Unternehmens ab. **
Ähnliche Suchbegriffe für Eigenkapital
Top-Angebote
Produkte zum Begriff Eigenkapital:
-
Schrankwand K01 als Beispiel-KombinationDie funktionelle Schrankwand dient als BEISPIEL für verschiedene Kombinationen, die sich aus den unterschiedlichen Komponenten der EVO-Artikel-Serie zusammenstellen lassen. Sie bietet nahezu alle Funktionen und Möglichkeiten für die Nutzung in einem regulären Schulbetrieb. Vom Klassenbuchschrank über offene Regale und Schließfachschränke bis hin zu Unter- und Aufsatzschränken sind viele der Nutzungsanforderungen in dem Kombinationsbeispiel vereinigt. Im einzelnen besteht sie aus folgenden Komponenten (die Nennung in Hochkomma "(Artikel)" bezeichnet das Einzelmöbel): 3x Unterschränken "T10052T" (B/H/T) 100x82x50 cm 2x Schließfachschränken "F8055SFP" (B/H/T) 80x190x50 cm 2x Aufsatzregal "R10043AR" 3 OH (B/H/T) 100x108x40 cm 1x Aufsatzregal für 28 Klassenbücher 3 OH "K10043AR2B" (B/H/T) 100x108x40 cm 2x Aufsatzschrank 1 OH "T8051AT" (B/H/T) 80x36x50 cm 3x Aufsatzschrank 1 OH "T10051AT" (B/H/T) 100x36x50 cm 2x Whiteboard Schiebetür "SEW 10108" (B/H) 100x108 cm 1x Schienen Set "SEF lfm" 3 lfm Das Ausrichten und Verbinden der Einzelmöbel ist in der Leistung beinhaltet. Die beiden Whiteboard-Flächen können natürlich mit abwischbaren Stiften beschriftet werden und stellen zusätzlich magnethaftende Eigenschaften zur Verfügung. Alle Korpusteile bestehen aus 19 mm dicker E1-Feinspanplatte mit einer dekorativen Melaminharzbeschichtung, alle Kanten sind mit 2 mm - ABS-Sicherheitskanten ausgeführt. Das Dekor ist selbstverständlich wählbar. Die Gesamtmaße des Schrankwandkombination lauten (B/H/T) 460 x 226 x 50 cm. Der Austausch von Elementen EVO-Programmes austauschen, das Erweitern oder Reduzieren der Kombination ist natürlich jederzeit möglich. Gern beantworten wir Ihnen eventuelle Fragen, bitte sprechen Sie uns dazu an! Artikelfeatures: Kombination von Produkten der EVO-Serie Beispielvariante für Lehrerzimmer 19 mm dicke E1-Feinspanplatte mit Melaminharzbeschichtung Dekor frei wählbar 2 mm - ABS-Sicherheitskanten Zusammenstellung ist ein in Breite/Höhe/Tiefe veränderbares Beispiel8959,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Sind Forderungen Eigenkapital?
Sind Forderungen Eigenkapital? Nein, Forderungen sind kein Eigenkapital, sondern gehören zur Bilanzposition der Forderungen aus Lieferungen und Leistungen. Eigenkapital bezieht sich auf die finanziellen Mittel, die von den Eigentümern eines Unternehmens eingebracht wurden und dient als Sicherheitspolster für das Unternehmen. Forderungen hingegen sind Ansprüche gegenüber Kunden oder Geschäftspartnern, die noch nicht beglichen wurden. Sie stellen zwar einen Vermögenswert dar, aber sind nicht Teil des Eigenkapitals. Es ist wichtig, zwischen Eigenkapital und Forderungen zu unterscheiden, da sie unterschiedliche Funktionen und Bedeutungen in der Bilanz haben. **
-
Sind Aktien Eigenkapital?
Sind Aktien Eigenkapital? Ja, Aktien stellen eine Form des Eigenkapitals dar, da sie den Anteil an einem Unternehmen repräsentieren, den ein Aktionär besitzt. Aktionäre sind Miteigentümer des Unternehmens und haben Anspruch auf Gewinnbeteiligung und Stimmrechte bei wichtigen Entscheidungen. Das Eigenkapital eines Unternehmens setzt sich aus dem Gesamtwert aller ausgegebenen Aktien zusammen. Aktionäre tragen auch das Risiko, im Falle einer Insolvenz des Unternehmens ihr investiertes Kapital zu verlieren. Insgesamt sind Aktien also eine wichtige Form des Eigenkapitals für Unternehmen. **
-
Ist Crowdfunding Eigenkapital?
Ist Crowdfunding Eigenkapital? Diese Frage ist nicht so einfach zu beantworten, da es verschiedene Formen des Crowdfundings gibt. Bei manchen Formen des Crowdfundings, wie beispielsweise dem Reward-based Crowdfunding, erhalten die Unterstützer keine Eigenkapitalanteile am Unternehmen, sondern Belohnungen oder Produkte. Bei anderen Formen, wie dem Equity Crowdfunding, erhalten die Unterstützer tatsächlich Eigenkapitalanteile am Unternehmen. In diesem Fall könnte man also sagen, dass Crowdfunding Eigenkapital sein kann. Letztendlich hängt es also davon ab, um welche Form des Crowdfundings es sich handelt. **

Wo wird Eigenkapital abgeschlossen?
Eigenkapital wird in der Bilanz eines Unternehmens auf der Passivseite abgeschlossen. Es repräsentiert die finanziellen Mittel, die von den Eigentümern oder Aktionären des Unternehmens eingebracht wurden. Eigenkapital kann aus verschiedenen Quellen stammen, wie beispielsweise aus dem Verkauf von Unternehmensanteilen oder aus Gewinnen, die im Unternehmen einbehalten wurden. Es dient dazu, die langfristige Finanzierung des Unternehmens sicherzustellen und steht im Gegensatz zum Fremdkapital, das von externen Gläubigern bereitgestellt wird. Die Höhe des Eigenkapitals eines Unternehmens kann einen Einfluss auf dessen Bonität und Finanzierungsmöglichkeiten haben. **
Wie wird Eigenkapital gebucht?
Eigenkapital wird in der Bilanz eines Unternehmens als Passivposten ausgewiesen. Es repräsentiert die finanziellen Ansprüche der Eigentümer an das Unternehmen. Bei der Buchung von Eigenkapital wird in der Regel der Gewinn oder Verlust des Unternehmens am Ende eines Geschäftsjahres berücksichtigt. Dieser wird entweder dem Eigenkapital zugeführt (bei Gewinn) oder vom Eigenkapital abgezogen (bei Verlust). Eigenkapital kann auch durch Kapitaleinlagen der Eigentümer oder durch die Umwandlung von Rücklagen erhöht werden. Insgesamt dient das Eigenkapital als wichtige Kennzahl für die finanzielle Stabilität und Leistungsfähigkeit eines Unternehmens. **
Top-Angebote
Produkte zum Begriff Eigenkapital:
-
Was ist Eigenkapital?
Eigenkapital ist der Teil des Kapitals eines Unternehmens, der den Eigentümern gehört. Es setzt sich aus den Einlagen der Eigentümer und den erwirtschafteten Gewinnen zusammen. Eigenkapital dient als finanzielle Rücklage und haftet im Falle einer Insolvenz des Unternehmens. Es stellt eine wichtige Kennzahl für die finanzielle Stabilität und Bonität eines Unternehmens dar und beeinflusst die Kreditwürdigkeit und die Möglichkeiten zur Fremdfinanzierung. Ein höheres Eigenkapital ermöglicht es einem Unternehmen, Risiken besser abzufedern und langfristig zu wachsen. **
-
Wann Eigenkapital zahlen?
Eigenkapital wird in der Regel bei der Gründung eines Unternehmens oder bei einer Unternehmenserweiterung benötigt, um die finanzielle Basis zu stärken. Es kann auch erforderlich sein, Eigenkapital zu zahlen, um Kredite von Banken oder Investoren zu erhalten. Unternehmen können auch Eigenkapital zahlen, um ihre Bilanz zu verbessern und ihre finanzielle Stabilität zu erhöhen. In einigen Fällen kann Eigenkapital auch verwendet werden, um eine Unternehmenskrise zu bewältigen oder um eine Restrukturierung durchzuführen. Letztendlich hängt die Notwendigkeit, Eigenkapital zu zahlen, von den individuellen finanziellen Bedürfnissen und Zielen eines Unternehmens ab. **
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Sind Forderungen Eigenkapital?
Sind Forderungen Eigenkapital? Nein, Forderungen sind kein Eigenkapital, sondern gehören zur Bilanzposition der Forderungen aus Lieferungen und Leistungen. Eigenkapital bezieht sich auf die finanziellen Mittel, die von den Eigentümern eines Unternehmens eingebracht wurden und dient als Sicherheitspolster für das Unternehmen. Forderungen hingegen sind Ansprüche gegenüber Kunden oder Geschäftspartnern, die noch nicht beglichen wurden. Sie stellen zwar einen Vermögenswert dar, aber sind nicht Teil des Eigenkapitals. Es ist wichtig, zwischen Eigenkapital und Forderungen zu unterscheiden, da sie unterschiedliche Funktionen und Bedeutungen in der Bilanz haben. **
Ähnliche Suchbegriffe für Eigenkapital
-
Schrankwand K01 als Beispiel-KombinationDie funktionelle Schrankwand dient als BEISPIEL für verschiedene Kombinationen, die sich aus den unterschiedlichen Komponenten der EVO-Artikel-Serie zusammenstellen lassen. Sie bietet nahezu alle Funktionen und Möglichkeiten für die Nutzung in einem regulären Schulbetrieb. Vom Klassenbuchschrank über offene Regale und Schließfachschränke bis hin zu Unter- und Aufsatzschränken sind viele der Nutzungsanforderungen in dem Kombinationsbeispiel vereinigt. Im einzelnen besteht sie aus folgenden Komponenten (die Nennung in Hochkomma "(Artikel)" bezeichnet das Einzelmöbel): 3x Unterschränken "T10052T" (B/H/T) 100x82x50 cm 2x Schließfachschränken "F8055SFP" (B/H/T) 80x190x50 cm 2x Aufsatzregal "R10043AR" 3 OH (B/H/T) 100x108x40 cm 1x Aufsatzregal für 28 Klassenbücher 3 OH "K10043AR2B" (B/H/T) 100x108x40 cm 2x Aufsatzschrank 1 OH "T8051AT" (B/H/T) 80x36x50 cm 3x Aufsatzschrank 1 OH "T10051AT" (B/H/T) 100x36x50 cm 2x Whiteboard Schiebetür "SEW 10108" (B/H) 100x108 cm 1x Schienen Set "SEF lfm" 3 lfm Das Ausrichten und Verbinden der Einzelmöbel ist in der Leistung beinhaltet. Die beiden Whiteboard-Flächen können natürlich mit abwischbaren Stiften beschriftet werden und stellen zusätzlich magnethaftende Eigenschaften zur Verfügung. Alle Korpusteile bestehen aus 19 mm dicker E1-Feinspanplatte mit einer dekorativen Melaminharzbeschichtung, alle Kanten sind mit 2 mm - ABS-Sicherheitskanten ausgeführt. Das Dekor ist selbstverständlich wählbar. Die Gesamtmaße des Schrankwandkombination lauten (B/H/T) 460 x 226 x 50 cm. Der Austausch von Elementen EVO-Programmes austauschen, das Erweitern oder Reduzieren der Kombination ist natürlich jederzeit möglich. Gern beantworten wir Ihnen eventuelle Fragen, bitte sprechen Sie uns dazu an! Artikelfeatures: Kombination von Produkten der EVO-Serie Beispielvariante für Lehrerzimmer 19 mm dicke E1-Feinspanplatte mit Melaminharzbeschichtung Dekor frei wählbar 2 mm - ABS-Sicherheitskanten Zusammenstellung ist ein in Breite/Höhe/Tiefe veränderbares Beispiel8959,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
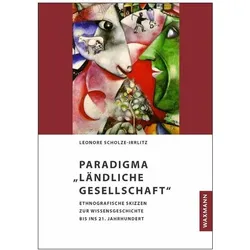
Paradigma „Ländliche Gesellschaft“, Fachbücher von Leonore Scholze-IrrlitzIn diesem Buch werden grundlegende Einsichten in die Wissensgeschichte der Europäischen Ethnologie auf dem Weg ihrer Akademisierung vermittelt. Den Bezugspunkt bildet die gesellschaftliche Erzeugung des Wissensraums „ländliche Gesellschaft“. Leonore Scholze-Irrlitz spürt dafür verschiedenen volkskundlichen Profilierungen und Motiven bis zu ihren Wurzeln in der kulturgeschichtlichen Literatur der Aufklärung nach. Anschliessend geht es auf der Basis empirischer Beispiele um aktuelle Perspektiven auf Nachhaltigkeit und ländliche Entwicklung. Dabei rücken neben der Betrachtung räumlich parallel existierender Ungleichzeitigkeiten von Erinnerungen die sozialen Transformationsprozesse in Ostdeutschland sowie deren Modellhaftigkeit für die gesamtdeutsche Gesellschaft in den Mittelpunkt. Anhand von Daten aus der ethnologischen Feldforschung und historischen Dokumenten wird besonders nach dem sozialen und kulturellen Selbstverständnis der Menschen sowie den daraus resultierenden konkreten Handlungsoptionen gefragt, wie sie sich im Verlauf der zweifach vollzogenen politischen und Agrarstrukturreformen im 20. Jahrhundert herausgebildet haben und als Strategien im 21. Jahrhundert weiterwirken.44,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Paradigma Kollektiv, Fachbücher von Klaus P. HansenTrotz seiner Einzigartigkeit gehört jedes Individuum unzähligen Kollektiven an, die sich aus der jeweiligen Dynamik von Gemeinsamkeit und Differenz entwickeln. Von dieser Prämisse ausgehend, präsentiert Klaus P. Hansen ein kollektivwissenschaftliches Paradigma, welches das Grundmodell Kollektiv-im-Kollektiv in seine Möglichkeiten und deren Bedingungen auseinanderfaltet. Um diese Varianten zu erfassen, werden die Begriffe „Multi-, Prä-, Pan- und Polykollektivität“ eingeführt. Diese Begriffe eröffnen eine kleinteilige Sicht auf Sozialität, die ohne die Vereinheitlichungen Gesellschaft und/oder Kultur auskommt.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Aktien Eigenkapital?
Sind Aktien Eigenkapital? Ja, Aktien stellen eine Form des Eigenkapitals dar, da sie den Anteil an einem Unternehmen repräsentieren, den ein Aktionär besitzt. Aktionäre sind Miteigentümer des Unternehmens und haben Anspruch auf Gewinnbeteiligung und Stimmrechte bei wichtigen Entscheidungen. Das Eigenkapital eines Unternehmens setzt sich aus dem Gesamtwert aller ausgegebenen Aktien zusammen. Aktionäre tragen auch das Risiko, im Falle einer Insolvenz des Unternehmens ihr investiertes Kapital zu verlieren. Insgesamt sind Aktien also eine wichtige Form des Eigenkapitals für Unternehmen. **
-
Ist Crowdfunding Eigenkapital?
Ist Crowdfunding Eigenkapital? Diese Frage ist nicht so einfach zu beantworten, da es verschiedene Formen des Crowdfundings gibt. Bei manchen Formen des Crowdfundings, wie beispielsweise dem Reward-based Crowdfunding, erhalten die Unterstützer keine Eigenkapitalanteile am Unternehmen, sondern Belohnungen oder Produkte. Bei anderen Formen, wie dem Equity Crowdfunding, erhalten die Unterstützer tatsächlich Eigenkapitalanteile am Unternehmen. In diesem Fall könnte man also sagen, dass Crowdfunding Eigenkapital sein kann. Letztendlich hängt es also davon ab, um welche Form des Crowdfundings es sich handelt. **
-
Wo wird Eigenkapital abgeschlossen?
Eigenkapital wird in der Bilanz eines Unternehmens auf der Passivseite abgeschlossen. Es repräsentiert die finanziellen Mittel, die von den Eigentümern oder Aktionären des Unternehmens eingebracht wurden. Eigenkapital kann aus verschiedenen Quellen stammen, wie beispielsweise aus dem Verkauf von Unternehmensanteilen oder aus Gewinnen, die im Unternehmen einbehalten wurden. Es dient dazu, die langfristige Finanzierung des Unternehmens sicherzustellen und steht im Gegensatz zum Fremdkapital, das von externen Gläubigern bereitgestellt wird. Die Höhe des Eigenkapitals eines Unternehmens kann einen Einfluss auf dessen Bonität und Finanzierungsmöglichkeiten haben. **
-
Wie wird Eigenkapital gebucht?
Eigenkapital wird in der Bilanz eines Unternehmens als Passivposten ausgewiesen. Es repräsentiert die finanziellen Ansprüche der Eigentümer an das Unternehmen. Bei der Buchung von Eigenkapital wird in der Regel der Gewinn oder Verlust des Unternehmens am Ende eines Geschäftsjahres berücksichtigt. Dieser wird entweder dem Eigenkapital zugeführt (bei Gewinn) oder vom Eigenkapital abgezogen (bei Verlust). Eigenkapital kann auch durch Kapitaleinlagen der Eigentümer oder durch die Umwandlung von Rücklagen erhöht werden. Insgesamt dient das Eigenkapital als wichtige Kennzahl für die finanzielle Stabilität und Leistungsfähigkeit eines Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.