Domain vorzeigebeispiel.de kaufen?
Wir ziehen mit dem Projekt
vorzeigebeispiel.de um.
Sind Sie am Kauf der Domain
vorzeigebeispiel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vorzeigebeispiel.de kaufen?
Was sind die wichtigsten Schritte zur Förderung der Finanzinclusion in Entwicklungsländern?
1. Aufbau eines flächendeckenden Bankennetzwerks, um den Zugang zu Finanzdienstleistungen zu erleichtern. 2. Förderung von digitalen Zahlungssystemen, um Transaktionen sicher und effizient abzuwickeln. 3. Finanzbildung und Aufklärung der Bevölkerung über die Vorteile und Möglichkeiten des Bankwesens. **
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **
Ähnliche Suchbegriffe für Finanzinclusion
Top-Angebote
Produkte zum Begriff Finanzinclusion:
-
Schrankwand K01 als Beispiel-KombinationDie funktionelle Schrankwand dient als BEISPIEL für verschiedene Kombinationen, die sich aus den unterschiedlichen Komponenten der EVO-Artikel-Serie zusammenstellen lassen. Sie bietet nahezu alle Funktionen und Möglichkeiten für die Nutzung in einem regulären Schulbetrieb. Vom Klassenbuchschrank über offene Regale und Schließfachschränke bis hin zu Unter- und Aufsatzschränken sind viele der Nutzungsanforderungen in dem Kombinationsbeispiel vereinigt. Im einzelnen besteht sie aus folgenden Komponenten (die Nennung in Hochkomma "(Artikel)" bezeichnet das Einzelmöbel): 3x Unterschränken "T10052T" (B/H/T) 100x82x50 cm 2x Schließfachschränken "F8055SFP" (B/H/T) 80x190x50 cm 2x Aufsatzregal "R10043AR" 3 OH (B/H/T) 100x108x40 cm 1x Aufsatzregal für 28 Klassenbücher 3 OH "K10043AR2B" (B/H/T) 100x108x40 cm 2x Aufsatzschrank 1 OH "T8051AT" (B/H/T) 80x36x50 cm 3x Aufsatzschrank 1 OH "T10051AT" (B/H/T) 100x36x50 cm 2x Whiteboard Schiebetür "SEW 10108" (B/H) 100x108 cm 1x Schienen Set "SEF lfm" 3 lfm Das Ausrichten und Verbinden der Einzelmöbel ist in der Leistung beinhaltet. Die beiden Whiteboard-Flächen können natürlich mit abwischbaren Stiften beschriftet werden und stellen zusätzlich magnethaftende Eigenschaften zur Verfügung. Alle Korpusteile bestehen aus 19 mm dicker E1-Feinspanplatte mit einer dekorativen Melaminharzbeschichtung, alle Kanten sind mit 2 mm - ABS-Sicherheitskanten ausgeführt. Das Dekor ist selbstverständlich wählbar. Die Gesamtmaße des Schrankwandkombination lauten (B/H/T) 460 x 226 x 50 cm. Der Austausch von Elementen EVO-Programmes austauschen, das Erweitern oder Reduzieren der Kombination ist natürlich jederzeit möglich. Gern beantworten wir Ihnen eventuelle Fragen, bitte sprechen Sie uns dazu an! Artikelfeatures: Kombination von Produkten der EVO-Serie Beispielvariante für Lehrerzimmer 19 mm dicke E1-Feinspanplatte mit Melaminharzbeschichtung Dekor frei wählbar 2 mm - ABS-Sicherheitskanten Zusammenstellung ist ein in Breite/Höhe/Tiefe veränderbares Beispiel8959,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
-
Was sind die Herausforderungen und Chancen der Finanzinclusion für Menschen in Entwicklungsländern?
Die Herausforderungen der Finanzinclusion in Entwicklungsländern sind begrenzter Zugang zu Bankdienstleistungen, geringe Finanzbildung und hohe Kosten für Transaktionen. Die Chancen liegen in der Förderung von wirtschaftlicher Stabilität, Armutsbekämpfung und Schaffung von finanzieller Unabhängigkeit für die Bevölkerung. Durch den Einsatz von Technologie wie Mobile Banking können diese Herausforderungen überwunden und die Chancen genutzt werden. **
-
Wie beeinflussen digitale Zahlungen das Verbraucherverhalten und die Finanzinclusion in verschiedenen Ländern?
Digitale Zahlungen erleichtern den Zugang zu Finanzdienstleistungen für Verbraucher in verschiedenen Ländern, insbesondere in ländlichen und abgelegenen Gebieten, wo traditionelle Bankdienstleistungen begrenzt sind. Durch die Nutzung digitaler Zahlungen können Verbraucher ihre finanzielle Inklusion verbessern, da sie Zugang zu Bankkonten, Krediten und Versicherungen erhalten. Darüber hinaus ermöglichen digitale Zahlungen eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, was das Verbraucherverhalten beeinflusst, indem es den Kauf von Waren und Dienstleistungen erleichtert. In einigen Ländern hat die Einführung digitaler Zahlungen auch dazu beigetragen, die finanzielle Bildung zu verbessern und die Sparquote zu erhöhen, was langfristig **

Wie kann Finanzinclusion dazu beitragen, den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen zu verbessern?
Finanzinclusion kann den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen verbessern, indem sie diesen Gruppen den Zugang zu Bankkonten, Krediten und Versicherungen ermöglicht. Durch Finanzinclusion können benachteiligte Bevölkerungsgruppen wirtschaftlich gestärkt werden und bessere Chancen auf finanzielle Sicherheit und Wohlstand erhalten. Dies kann langfristig zu einer Verringerung von Armut und Ungleichheit führen. **
Wie kann die Finanzinclusion erhöht werden, um sicherzustellen, dass alle Menschen Zugang zu angemessenen Finanzdienstleistungen haben?
Die Finanzinclusion kann erhöht werden, indem der Zugang zu Bankkonten und anderen Finanzdienstleistungen erleichtert wird. Dies kann durch die Förderung von digitalen Zahlungsmethoden und die Bereitstellung von Finanzbildung erreicht werden. Zudem ist es wichtig, die Regulierung anzupassen, um den Zugang für benachteiligte Bevölkerungsgruppen zu erleichtern. **
Top-Angebote
Produkte zum Begriff Finanzinclusion:
-
Was sind die wichtigsten Schritte zur Förderung der Finanzinclusion in Entwicklungsländern?
1. Aufbau eines flächendeckenden Bankennetzwerks, um den Zugang zu Finanzdienstleistungen zu erleichtern. 2. Förderung von digitalen Zahlungssystemen, um Transaktionen sicher und effizient abzuwickeln. 3. Finanzbildung und Aufklärung der Bevölkerung über die Vorteile und Möglichkeiten des Bankwesens. **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
Ähnliche Suchbegriffe für Finanzinclusion
-
Schrankwand K01 als Beispiel-KombinationDie funktionelle Schrankwand dient als BEISPIEL für verschiedene Kombinationen, die sich aus den unterschiedlichen Komponenten der EVO-Artikel-Serie zusammenstellen lassen. Sie bietet nahezu alle Funktionen und Möglichkeiten für die Nutzung in einem regulären Schulbetrieb. Vom Klassenbuchschrank über offene Regale und Schließfachschränke bis hin zu Unter- und Aufsatzschränken sind viele der Nutzungsanforderungen in dem Kombinationsbeispiel vereinigt. Im einzelnen besteht sie aus folgenden Komponenten (die Nennung in Hochkomma "(Artikel)" bezeichnet das Einzelmöbel): 3x Unterschränken "T10052T" (B/H/T) 100x82x50 cm 2x Schließfachschränken "F8055SFP" (B/H/T) 80x190x50 cm 2x Aufsatzregal "R10043AR" 3 OH (B/H/T) 100x108x40 cm 1x Aufsatzregal für 28 Klassenbücher 3 OH "K10043AR2B" (B/H/T) 100x108x40 cm 2x Aufsatzschrank 1 OH "T8051AT" (B/H/T) 80x36x50 cm 3x Aufsatzschrank 1 OH "T10051AT" (B/H/T) 100x36x50 cm 2x Whiteboard Schiebetür "SEW 10108" (B/H) 100x108 cm 1x Schienen Set "SEF lfm" 3 lfm Das Ausrichten und Verbinden der Einzelmöbel ist in der Leistung beinhaltet. Die beiden Whiteboard-Flächen können natürlich mit abwischbaren Stiften beschriftet werden und stellen zusätzlich magnethaftende Eigenschaften zur Verfügung. Alle Korpusteile bestehen aus 19 mm dicker E1-Feinspanplatte mit einer dekorativen Melaminharzbeschichtung, alle Kanten sind mit 2 mm - ABS-Sicherheitskanten ausgeführt. Das Dekor ist selbstverständlich wählbar. Die Gesamtmaße des Schrankwandkombination lauten (B/H/T) 460 x 226 x 50 cm. Der Austausch von Elementen EVO-Programmes austauschen, das Erweitern oder Reduzieren der Kombination ist natürlich jederzeit möglich. Gern beantworten wir Ihnen eventuelle Fragen, bitte sprechen Sie uns dazu an! Artikelfeatures: Kombination von Produkten der EVO-Serie Beispielvariante für Lehrerzimmer 19 mm dicke E1-Feinspanplatte mit Melaminharzbeschichtung Dekor frei wählbar 2 mm - ABS-Sicherheitskanten Zusammenstellung ist ein in Breite/Höhe/Tiefe veränderbares Beispiel8959,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
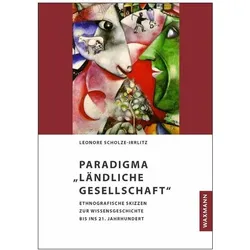
Paradigma „Ländliche Gesellschaft“, Fachbücher von Leonore Scholze-IrrlitzIn diesem Buch werden grundlegende Einsichten in die Wissensgeschichte der Europäischen Ethnologie auf dem Weg ihrer Akademisierung vermittelt. Den Bezugspunkt bildet die gesellschaftliche Erzeugung des Wissensraums „ländliche Gesellschaft“. Leonore Scholze-Irrlitz spürt dafür verschiedenen volkskundlichen Profilierungen und Motiven bis zu ihren Wurzeln in der kulturgeschichtlichen Literatur der Aufklärung nach. Anschliessend geht es auf der Basis empirischer Beispiele um aktuelle Perspektiven auf Nachhaltigkeit und ländliche Entwicklung. Dabei rücken neben der Betrachtung räumlich parallel existierender Ungleichzeitigkeiten von Erinnerungen die sozialen Transformationsprozesse in Ostdeutschland sowie deren Modellhaftigkeit für die gesamtdeutsche Gesellschaft in den Mittelpunkt. Anhand von Daten aus der ethnologischen Feldforschung und historischen Dokumenten wird besonders nach dem sozialen und kulturellen Selbstverständnis der Menschen sowie den daraus resultierenden konkreten Handlungsoptionen gefragt, wie sie sich im Verlauf der zweifach vollzogenen politischen und Agrarstrukturreformen im 20. Jahrhundert herausgebildet haben und als Strategien im 21. Jahrhundert weiterwirken.44,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Paradigma Kollektiv, Fachbücher von Klaus P. HansenTrotz seiner Einzigartigkeit gehört jedes Individuum unzähligen Kollektiven an, die sich aus der jeweiligen Dynamik von Gemeinsamkeit und Differenz entwickeln. Von dieser Prämisse ausgehend, präsentiert Klaus P. Hansen ein kollektivwissenschaftliches Paradigma, welches das Grundmodell Kollektiv-im-Kollektiv in seine Möglichkeiten und deren Bedingungen auseinanderfaltet. Um diese Varianten zu erfassen, werden die Begriffe „Multi-, Prä-, Pan- und Polykollektivität“ eingeführt. Diese Begriffe eröffnen eine kleinteilige Sicht auf Sozialität, die ohne die Vereinheitlichungen Gesellschaft und/oder Kultur auskommt.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Herausforderungen und Chancen der Finanzinclusion für Menschen in Entwicklungsländern?
Die Herausforderungen der Finanzinclusion in Entwicklungsländern sind begrenzter Zugang zu Bankdienstleistungen, geringe Finanzbildung und hohe Kosten für Transaktionen. Die Chancen liegen in der Förderung von wirtschaftlicher Stabilität, Armutsbekämpfung und Schaffung von finanzieller Unabhängigkeit für die Bevölkerung. Durch den Einsatz von Technologie wie Mobile Banking können diese Herausforderungen überwunden und die Chancen genutzt werden. **
-
Wie beeinflussen digitale Zahlungen das Verbraucherverhalten und die Finanzinclusion in verschiedenen Ländern?
Digitale Zahlungen erleichtern den Zugang zu Finanzdienstleistungen für Verbraucher in verschiedenen Ländern, insbesondere in ländlichen und abgelegenen Gebieten, wo traditionelle Bankdienstleistungen begrenzt sind. Durch die Nutzung digitaler Zahlungen können Verbraucher ihre finanzielle Inklusion verbessern, da sie Zugang zu Bankkonten, Krediten und Versicherungen erhalten. Darüber hinaus ermöglichen digitale Zahlungen eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, was das Verbraucherverhalten beeinflusst, indem es den Kauf von Waren und Dienstleistungen erleichtert. In einigen Ländern hat die Einführung digitaler Zahlungen auch dazu beigetragen, die finanzielle Bildung zu verbessern und die Sparquote zu erhöhen, was langfristig **
-
Wie kann Finanzinclusion dazu beitragen, den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen zu verbessern?
Finanzinclusion kann den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen verbessern, indem sie diesen Gruppen den Zugang zu Bankkonten, Krediten und Versicherungen ermöglicht. Durch Finanzinclusion können benachteiligte Bevölkerungsgruppen wirtschaftlich gestärkt werden und bessere Chancen auf finanzielle Sicherheit und Wohlstand erhalten. Dies kann langfristig zu einer Verringerung von Armut und Ungleichheit führen. **
-
Wie kann die Finanzinclusion erhöht werden, um sicherzustellen, dass alle Menschen Zugang zu angemessenen Finanzdienstleistungen haben?
Die Finanzinclusion kann erhöht werden, indem der Zugang zu Bankkonten und anderen Finanzdienstleistungen erleichtert wird. Dies kann durch die Förderung von digitalen Zahlungsmethoden und die Bereitstellung von Finanzbildung erreicht werden. Zudem ist es wichtig, die Regulierung anzupassen, um den Zugang für benachteiligte Bevölkerungsgruppen zu erleichtern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.