Domain vorzeigebeispiel.de kaufen?
Wir ziehen mit dem Projekt
vorzeigebeispiel.de um.
Sind Sie am Kauf der Domain
vorzeigebeispiel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vorzeigebeispiel.de kaufen?
Wann entfällt Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Verwandter des Schenkers ist, z.B. Ehepartner, Kinder, Enkelkinder, Eltern. Zudem gibt es Freibeträge, bis zu denen Schenkungen steuerfrei bleiben. Diese Freibeträge können alle 10 Jahre erneut genutzt werden. Wenn der Wert der Schenkung unterhalb des Freibetrags liegt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Steuervorteilen zu profitieren. Es gibt auch weitere Ausnahmen und Regelungen, die beachtet werden sollten, um die Schenkungssteuer zu umgehen. **
Kann man Schenkungssteuer absetzen?
Nein, Schenkungssteuer kann nicht abgesetzt werden, da es sich um eine Steuer handelt, die auf Schenkungen von Vermögen erhoben wird. Die Schenkungssteuer wird vom Beschenkten gezahlt, nicht vom Schenker. Es gibt jedoch bestimmte Freibeträge, bis zu denen Schenkungen steuerfrei sind. Wenn der Wert der Schenkung diesen Freibetrag übersteigt, muss der Beschenkte Schenkungssteuer zahlen. Es ist wichtig, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Ähnliche Suchbegriffe für Schenkungssteuer
Top-Angebote
Produkte zum Begriff Schenkungssteuer:
-
Schrankwand K01 als Beispiel-KombinationDie funktionelle Schrankwand dient als BEISPIEL für verschiedene Kombinationen, die sich aus den unterschiedlichen Komponenten der EVO-Artikel-Serie zusammenstellen lassen. Sie bietet nahezu alle Funktionen und Möglichkeiten für die Nutzung in einem regulären Schulbetrieb. Vom Klassenbuchschrank über offene Regale und Schließfachschränke bis hin zu Unter- und Aufsatzschränken sind viele der Nutzungsanforderungen in dem Kombinationsbeispiel vereinigt. Im einzelnen besteht sie aus folgenden Komponenten (die Nennung in Hochkomma "(Artikel)" bezeichnet das Einzelmöbel): 3x Unterschränken "T10052T" (B/H/T) 100x82x50 cm 2x Schließfachschränken "F8055SFP" (B/H/T) 80x190x50 cm 2x Aufsatzregal "R10043AR" 3 OH (B/H/T) 100x108x40 cm 1x Aufsatzregal für 28 Klassenbücher 3 OH "K10043AR2B" (B/H/T) 100x108x40 cm 2x Aufsatzschrank 1 OH "T8051AT" (B/H/T) 80x36x50 cm 3x Aufsatzschrank 1 OH "T10051AT" (B/H/T) 100x36x50 cm 2x Whiteboard Schiebetür "SEW 10108" (B/H) 100x108 cm 1x Schienen Set "SEF lfm" 3 lfm Das Ausrichten und Verbinden der Einzelmöbel ist in der Leistung beinhaltet. Die beiden Whiteboard-Flächen können natürlich mit abwischbaren Stiften beschriftet werden und stellen zusätzlich magnethaftende Eigenschaften zur Verfügung. Alle Korpusteile bestehen aus 19 mm dicker E1-Feinspanplatte mit einer dekorativen Melaminharzbeschichtung, alle Kanten sind mit 2 mm - ABS-Sicherheitskanten ausgeführt. Das Dekor ist selbstverständlich wählbar. Die Gesamtmaße des Schrankwandkombination lauten (B/H/T) 460 x 226 x 50 cm. Der Austausch von Elementen EVO-Programmes austauschen, das Erweitern oder Reduzieren der Kombination ist natürlich jederzeit möglich. Gern beantworten wir Ihnen eventuelle Fragen, bitte sprechen Sie uns dazu an! Artikelfeatures: Kombination von Produkten der EVO-Serie Beispielvariante für Lehrerzimmer 19 mm dicke E1-Feinspanplatte mit Melaminharzbeschichtung Dekor frei wählbar 2 mm - ABS-Sicherheitskanten Zusammenstellung ist ein in Breite/Höhe/Tiefe veränderbares Beispiel8959,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann entfällt die Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Angehöriger des Schenkers ist, zum Beispiel Ehepartner, Kinder oder Enkel. Zudem muss der Wert der Schenkung unterhalb des Freibetrags liegen, der je nach Verwandtschaftsverhältnis variiert. Wenn die Schenkung innerhalb der Freibeträge bleibt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Freibeträgen profitieren zu können. In anderen Ländern können die Regelungen zur Schenkungssteuer variieren, daher ist es ratsam, sich vor einer Schenkung über die jeweiligen Bestimmungen zu informieren. **
-
Wie berechnet sich Schenkungssteuer?
Die Schenkungssteuer wird in Deutschland auf Schenkungen erhoben, die über bestimmte Freibeträge hinausgehen. Die Höhe der Steuer richtet sich nach dem Wert der Schenkung und dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Es gibt verschiedene Steuerklassen, die je nach Verwandtschaftsverhältnis unterschiedliche Freibeträge und Steuersätze haben. Die Schenkungssteuer wird auf den Wert der Schenkung berechnet und kann je nach Höhe der Schenkung und Steuerklasse variieren. Es ist wichtig, die Schenkungssteuer rechtzeitig zu berechnen und zu zahlen, um mögliche Steuernachzahlungen und Strafen zu vermeiden. **
-
Wie wird Schenkungssteuer berechnet?
Die Schenkungssteuer wird in Deutschland auf Basis des Wertes der Schenkung berechnet. Dabei gibt es Freibeträge, bis zu denen keine Schenkungssteuer anfällt. Diese Freibeträge hängen vom Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem ab. Der Steuersatz steigt mit dem Wert der Schenkung und kann je nach Höhe der Schenkung bis zu 30% betragen. Es gibt auch verschiedene Steuerklassen, die ebenfalls Einfluss auf die Höhe der Schenkungssteuer haben. Es ist ratsam, sich vor einer Schenkung über die genauen Regelungen und Freibeträge zu informieren, um unerwartete Steuerzahlungen zu vermeiden. **
-
Kann Schenkungssteuer abgesetzt werden?
Die Schenkungssteuer kann in der Regel nicht abgesetzt werden, da es sich um eine Steuer auf die Übertragung von Vermögen handelt. Allerdings können Schenkungen unter bestimmten Umständen steuerfrei sein, wenn sie beispielsweise innerhalb bestimmter Freibeträge liegen. Es ist ratsam, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. Es gibt auch bestimmte steuerliche Gestaltungsmöglichkeiten, um Schenkungen steueroptimiert durchzuführen, wie z.B. die Nutzung von Freibeträgen oder die Aufteilung von größeren Schenkungen über mehrere Jahre. Letztendlich hängt die steuerliche Behandlung von Schenkungen von verschiedenen Faktoren ab, wie dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem sowie dem Wert des übertragenen Vermögens. **

Wie hoch ist die Schenkungssteuer?
Die Höhe der Schenkungssteuer hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert der Schenkung, dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem und dem jeweiligen Freibetrag. In Deutschland liegt der Steuersatz für Schenkungen zwischen 7 und 50 Prozent. **
Wann fällt die Schenkungssteuer an?
Die Schenkungssteuer fällt in Deutschland an, wenn Vermögenswerte verschenkt werden und der Wert der Schenkung einen bestimmten Freibetrag überschreitet. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. Die Schenkungssteuer muss innerhalb von drei Monaten nach der Schenkung beim zuständigen Finanzamt angemeldet und entrichtet werden. Wenn der Beschenkte die Schenkung nicht selbst versteuern kann oder will, kann auch der Schenker die Steuer übernehmen. **
Top-Angebote
Produkte zum Begriff Schenkungssteuer:
-
Wann entfällt Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Verwandter des Schenkers ist, z.B. Ehepartner, Kinder, Enkelkinder, Eltern. Zudem gibt es Freibeträge, bis zu denen Schenkungen steuerfrei bleiben. Diese Freibeträge können alle 10 Jahre erneut genutzt werden. Wenn der Wert der Schenkung unterhalb des Freibetrags liegt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Steuervorteilen zu profitieren. Es gibt auch weitere Ausnahmen und Regelungen, die beachtet werden sollten, um die Schenkungssteuer zu umgehen. **
-
Kann man Schenkungssteuer absetzen?
Nein, Schenkungssteuer kann nicht abgesetzt werden, da es sich um eine Steuer handelt, die auf Schenkungen von Vermögen erhoben wird. Die Schenkungssteuer wird vom Beschenkten gezahlt, nicht vom Schenker. Es gibt jedoch bestimmte Freibeträge, bis zu denen Schenkungen steuerfrei sind. Wenn der Wert der Schenkung diesen Freibetrag übersteigt, muss der Beschenkte Schenkungssteuer zahlen. Es ist wichtig, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wann entfällt die Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Angehöriger des Schenkers ist, zum Beispiel Ehepartner, Kinder oder Enkel. Zudem muss der Wert der Schenkung unterhalb des Freibetrags liegen, der je nach Verwandtschaftsverhältnis variiert. Wenn die Schenkung innerhalb der Freibeträge bleibt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Freibeträgen profitieren zu können. In anderen Ländern können die Regelungen zur Schenkungssteuer variieren, daher ist es ratsam, sich vor einer Schenkung über die jeweiligen Bestimmungen zu informieren. **
-
Wie berechnet sich Schenkungssteuer?
Die Schenkungssteuer wird in Deutschland auf Schenkungen erhoben, die über bestimmte Freibeträge hinausgehen. Die Höhe der Steuer richtet sich nach dem Wert der Schenkung und dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Es gibt verschiedene Steuerklassen, die je nach Verwandtschaftsverhältnis unterschiedliche Freibeträge und Steuersätze haben. Die Schenkungssteuer wird auf den Wert der Schenkung berechnet und kann je nach Höhe der Schenkung und Steuerklasse variieren. Es ist wichtig, die Schenkungssteuer rechtzeitig zu berechnen und zu zahlen, um mögliche Steuernachzahlungen und Strafen zu vermeiden. **
Ähnliche Suchbegriffe für Schenkungssteuer
-
Schrankwand K01 als Beispiel-KombinationDie funktionelle Schrankwand dient als BEISPIEL für verschiedene Kombinationen, die sich aus den unterschiedlichen Komponenten der EVO-Artikel-Serie zusammenstellen lassen. Sie bietet nahezu alle Funktionen und Möglichkeiten für die Nutzung in einem regulären Schulbetrieb. Vom Klassenbuchschrank über offene Regale und Schließfachschränke bis hin zu Unter- und Aufsatzschränken sind viele der Nutzungsanforderungen in dem Kombinationsbeispiel vereinigt. Im einzelnen besteht sie aus folgenden Komponenten (die Nennung in Hochkomma "(Artikel)" bezeichnet das Einzelmöbel): 3x Unterschränken "T10052T" (B/H/T) 100x82x50 cm 2x Schließfachschränken "F8055SFP" (B/H/T) 80x190x50 cm 2x Aufsatzregal "R10043AR" 3 OH (B/H/T) 100x108x40 cm 1x Aufsatzregal für 28 Klassenbücher 3 OH "K10043AR2B" (B/H/T) 100x108x40 cm 2x Aufsatzschrank 1 OH "T8051AT" (B/H/T) 80x36x50 cm 3x Aufsatzschrank 1 OH "T10051AT" (B/H/T) 100x36x50 cm 2x Whiteboard Schiebetür "SEW 10108" (B/H) 100x108 cm 1x Schienen Set "SEF lfm" 3 lfm Das Ausrichten und Verbinden der Einzelmöbel ist in der Leistung beinhaltet. Die beiden Whiteboard-Flächen können natürlich mit abwischbaren Stiften beschriftet werden und stellen zusätzlich magnethaftende Eigenschaften zur Verfügung. Alle Korpusteile bestehen aus 19 mm dicker E1-Feinspanplatte mit einer dekorativen Melaminharzbeschichtung, alle Kanten sind mit 2 mm - ABS-Sicherheitskanten ausgeführt. Das Dekor ist selbstverständlich wählbar. Die Gesamtmaße des Schrankwandkombination lauten (B/H/T) 460 x 226 x 50 cm. Der Austausch von Elementen EVO-Programmes austauschen, das Erweitern oder Reduzieren der Kombination ist natürlich jederzeit möglich. Gern beantworten wir Ihnen eventuelle Fragen, bitte sprechen Sie uns dazu an! Artikelfeatures: Kombination von Produkten der EVO-Serie Beispielvariante für Lehrerzimmer 19 mm dicke E1-Feinspanplatte mit Melaminharzbeschichtung Dekor frei wählbar 2 mm - ABS-Sicherheitskanten Zusammenstellung ist ein in Breite/Höhe/Tiefe veränderbares Beispiel8959,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
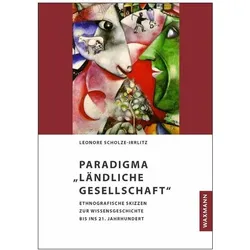
Paradigma „Ländliche Gesellschaft“, Fachbücher von Leonore Scholze-IrrlitzIn diesem Buch werden grundlegende Einsichten in die Wissensgeschichte der Europäischen Ethnologie auf dem Weg ihrer Akademisierung vermittelt. Den Bezugspunkt bildet die gesellschaftliche Erzeugung des Wissensraums „ländliche Gesellschaft“. Leonore Scholze-Irrlitz spürt dafür verschiedenen volkskundlichen Profilierungen und Motiven bis zu ihren Wurzeln in der kulturgeschichtlichen Literatur der Aufklärung nach. Anschliessend geht es auf der Basis empirischer Beispiele um aktuelle Perspektiven auf Nachhaltigkeit und ländliche Entwicklung. Dabei rücken neben der Betrachtung räumlich parallel existierender Ungleichzeitigkeiten von Erinnerungen die sozialen Transformationsprozesse in Ostdeutschland sowie deren Modellhaftigkeit für die gesamtdeutsche Gesellschaft in den Mittelpunkt. Anhand von Daten aus der ethnologischen Feldforschung und historischen Dokumenten wird besonders nach dem sozialen und kulturellen Selbstverständnis der Menschen sowie den daraus resultierenden konkreten Handlungsoptionen gefragt, wie sie sich im Verlauf der zweifach vollzogenen politischen und Agrarstrukturreformen im 20. Jahrhundert herausgebildet haben und als Strategien im 21. Jahrhundert weiterwirken.44,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Paradigma Kollektiv, Fachbücher von Klaus P. HansenTrotz seiner Einzigartigkeit gehört jedes Individuum unzähligen Kollektiven an, die sich aus der jeweiligen Dynamik von Gemeinsamkeit und Differenz entwickeln. Von dieser Prämisse ausgehend, präsentiert Klaus P. Hansen ein kollektivwissenschaftliches Paradigma, welches das Grundmodell Kollektiv-im-Kollektiv in seine Möglichkeiten und deren Bedingungen auseinanderfaltet. Um diese Varianten zu erfassen, werden die Begriffe „Multi-, Prä-, Pan- und Polykollektivität“ eingeführt. Diese Begriffe eröffnen eine kleinteilige Sicht auf Sozialität, die ohne die Vereinheitlichungen Gesellschaft und/oder Kultur auskommt.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird Schenkungssteuer berechnet?
Die Schenkungssteuer wird in Deutschland auf Basis des Wertes der Schenkung berechnet. Dabei gibt es Freibeträge, bis zu denen keine Schenkungssteuer anfällt. Diese Freibeträge hängen vom Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem ab. Der Steuersatz steigt mit dem Wert der Schenkung und kann je nach Höhe der Schenkung bis zu 30% betragen. Es gibt auch verschiedene Steuerklassen, die ebenfalls Einfluss auf die Höhe der Schenkungssteuer haben. Es ist ratsam, sich vor einer Schenkung über die genauen Regelungen und Freibeträge zu informieren, um unerwartete Steuerzahlungen zu vermeiden. **
-
Kann Schenkungssteuer abgesetzt werden?
Die Schenkungssteuer kann in der Regel nicht abgesetzt werden, da es sich um eine Steuer auf die Übertragung von Vermögen handelt. Allerdings können Schenkungen unter bestimmten Umständen steuerfrei sein, wenn sie beispielsweise innerhalb bestimmter Freibeträge liegen. Es ist ratsam, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. Es gibt auch bestimmte steuerliche Gestaltungsmöglichkeiten, um Schenkungen steueroptimiert durchzuführen, wie z.B. die Nutzung von Freibeträgen oder die Aufteilung von größeren Schenkungen über mehrere Jahre. Letztendlich hängt die steuerliche Behandlung von Schenkungen von verschiedenen Faktoren ab, wie dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem sowie dem Wert des übertragenen Vermögens. **
-
Wie hoch ist die Schenkungssteuer?
Die Höhe der Schenkungssteuer hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert der Schenkung, dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem und dem jeweiligen Freibetrag. In Deutschland liegt der Steuersatz für Schenkungen zwischen 7 und 50 Prozent. **
-
Wann fällt die Schenkungssteuer an?
Die Schenkungssteuer fällt in Deutschland an, wenn Vermögenswerte verschenkt werden und der Wert der Schenkung einen bestimmten Freibetrag überschreitet. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. Die Schenkungssteuer muss innerhalb von drei Monaten nach der Schenkung beim zuständigen Finanzamt angemeldet und entrichtet werden. Wenn der Beschenkte die Schenkung nicht selbst versteuern kann oder will, kann auch der Schenker die Steuer übernehmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.